Como calcular o décimo terceiro em 2026: fórmula, exemplos e descontos
Veja como calcular o décimo terceiro proporcional ou integral, quais verbas entram na conta e como funcionam os descontos nas parcelas. O artigo também traz exemplos e orientações para conferir o valor recebido.
Como calcular o décimo terceiro e conferir o valor do pagamento
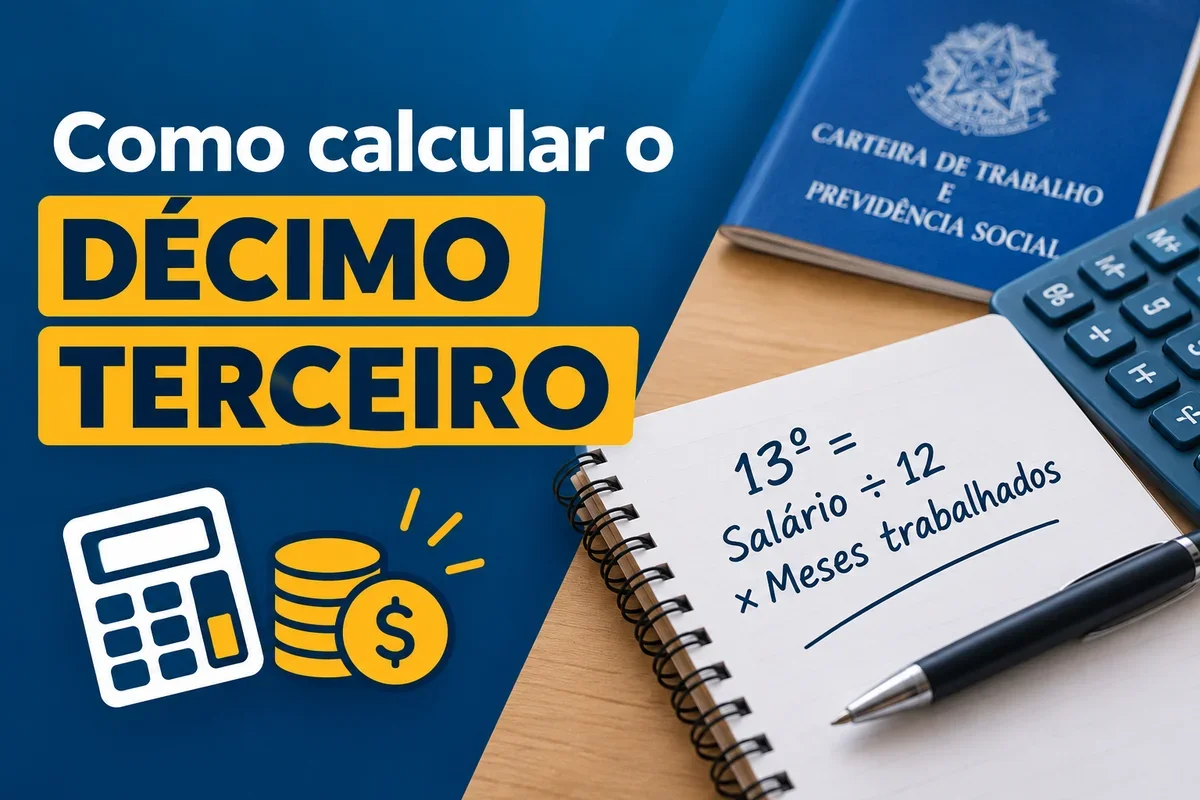
O décimo terceiro salário corresponde, em regra, a um doze avos da remuneração por mês trabalhado no ano. Para descobrir o valor bruto, você precisa identificar a remuneração que serve de base e contar quantos meses entram no cálculo; depois, deve considerar se haverá descontos legais. Parece simples, mas admissões recentes, parcelas variáveis e mudanças salariais podem alterar o resultado. Por isso, não basta dividir o salário atual por dois e presumir que esse será o valor líquido depositado.
Neste guia, explico como calcular o décimo terceiro em situações comuns e mostro a diferença entre valor bruto e líquido. Também abordo as datas de pagamento, o cálculo proporcional, comissões e cuidados para analisar o demonstrativo. Ao longo da minha análise, o ponto mais importante é separar cada etapa: primeiro estime o direito, depois confira os critérios usados pela empresa e, por fim, observe os descontos. Assim, você consegue identificar divergências sem confundir uma estimativa com o cálculo oficial da folha.
A fórmula do décimo terceiro: salário dividido por 12 e meses computados
A regra básica é multiplicar a remuneração mensal considerada no cálculo pela quantidade de meses computados e dividir o resultado por 12. Em fórmula: remuneração ÷ 12 × avos devidos. Um avo equivale a um doze avos do décimo terceiro. Para contar um mês, em geral, é necessário ter trabalhado pelo menos 15 dias nele; por isso, uma fração de mês com 14 dias ou menos normalmente não gera um avo, enquanto 15 dias ou mais pode contar como mês integral. A análise precisa levar em conta o período do vínculo e as regras aplicáveis à situação concreta.
Se a pessoa recebeu R$ 3.000 de remuneração-base e trabalhou os 12 meses computáveis, o décimo terceiro bruto estimado é R$ 3.000. Se trabalhou oito meses que atendem ao critério, a conta é R$ 3.000 ÷ 12 × 8, ou R$ 2.000 brutos. Esse resultado ainda não é necessariamente o valor que cairá na conta, pois podem existir descontos de INSS e imposto de renda, conforme o caso. A fórmula também pode exigir ajustes quando há remuneração variável ou alteração salarial durante o ano.
Para organizar períodos de admissão e desligamento, uma calculadora de dias entre datas pode ajudar a conferir a duração do vínculo. Use-a apenas como apoio: o total de dias corridos, por si só, não determina os avos, porque a contagem considera cada mês e o critério de pelo menos 15 dias. Eu recomendo anotar os meses um a um e validar o resultado com o registro de admissão, eventuais afastamentos e o demonstrativo da folha.
Quais valores entram na base de cálculo do décimo terceiro
Para quem recebe salário fixo e não teve mudanças relevantes, a referência costuma ser a remuneração devida no período correspondente, observadas as regras trabalhistas e a forma de apuração da folha. A base pode incluir parcelas salariais habituais, além do salário contratual, conforme a natureza de cada verba. Por isso, vale examinar o holerite e identificar o que é salário e o que tem caráter indenizatório ou eventual. Nem todo valor recebido ao longo do ano entra automaticamente na conta, e a classificação depende da verba e das circunstâncias do pagamento.
Quem recebe comissões, horas extras, adicionais ou outras parcelas variáveis pode ter o décimo terceiro apurado com médias, seguindo os critérios legais e coletivos aplicáveis. A empresa pode precisar considerar valores variáveis recebidos durante o período e ajustar a apuração quando os dados finais ainda não estiverem disponíveis na primeira parcela. Se houve reajuste salarial, promoção ou mudança de jornada, confira quais valores e períodos foram considerados; não presuma que a folha simplesmente usará uma média anual de todos os salários fixos. Cada componente pode ter um tratamento próprio.
Na prática, reúna holerites, extratos de comissões e registros de horas extras para comparar os dados usados pela empresa com os que você recebeu. Se quer entender como uma variação percentual impacta valores de referência, a orientação sobre cálculo de aumento percentual pode ajudar na conferência matemática, embora não substitua as regras de composição da remuneração. Eu verificaria especialmente a frequência das parcelas, o período a que se referem e se o demonstrativo explica médias ou ajustes.
Primeira e segunda parcela: quando são pagas e o que muda
O pagamento do décimo terceiro costuma ocorrer em duas parcelas. A primeira deve ser paga entre fevereiro e 30 de novembro, e a segunda até 20 de dezembro, respeitados os prazos legais aplicáveis. Em determinadas condições, o trabalhador pode solicitar o adiantamento da primeira parcela junto com as férias, fazendo o pedido no prazo previsto. Como datas podem coincidir com fins de semana ou feriados e os procedimentos de folha variam, é prudente conferir o calendário divulgado pelo empregador e não deixar a solicitação para a última hora.
A primeira parcela normalmente corresponde a um adiantamento de parte do valor, frequentemente calculado como metade do décimo terceiro estimado, sem os descontos de INSS e imposto de renda que costumam ser apurados na segunda parcela. O cálculo pode mudar quando há remuneração variável, admissão no decorrer do ano, reajustes ou outros elementos que exijam acerto. A segunda parcela não deve ser interpretada simplesmente como outra metade: ela tende a completar o total bruto devido, descontando o adiantamento e os encargos aplicáveis. Por isso, seu depósito pode ser menor que o primeiro.
Ao conferir os comprovantes, compare o valor bruto total, o adiantamento já recebido e cada desconto discriminado. FGTS não é um desconto feito do salário do trabalhador: é um depósito de responsabilidade do empregador, conforme as regras aplicáveis. Se o valor líquido parecer diferente da sua conta inicial, revise primeiro os avos, a base remuneratória e as retenções, em vez de comparar apenas os dois depósitos. Para informações gerais e ferramentas sobre o tema, a área de Finanças e Investimentos reúne conteúdos relacionados à organização financeira.
Exemplos de cálculo do décimo terceiro integral e proporcional
Considere uma pessoa com remuneração-base fixa de R$ 3.600 que trabalhou os 12 meses computáveis. A estimativa bruta é R$ 3.600 ÷ 12 × 12, ou R$ 3.600. Se ela trabalhou oito meses que contam para o direito, a conta fica R$ 3.600 ÷ 12 × 8: o resultado bruto é R$ 2.400. Cada mês computado representa R$ 300 nesse exemplo. Essa forma de visualizar os avos facilita a conferência, mas não inclui médias de parcelas variáveis nem descontos que possam ser aplicados posteriormente.
Agora imagine que o vínculo começou em 10 de maio e permaneceu até dezembro. Maio conta porque houve pelo menos 15 dias de trabalho no mês; de maio a dezembro são oito meses, então, mantida a mesma remuneração de R$ 3.600, o valor bruto proporcional estimado é R$ 2.400. Se a admissão tivesse ocorrido em 20 de maio, maio normalmente não atingiria o mínimo de 15 dias, e a contagem poderia considerar sete meses, resultando em R$ 2.100 brutos. O exemplo supõe que não há afastamentos ou outros fatos que alterem a apuração.
Para uma pessoa com remuneração variável, os números acima servem apenas como referência inicial: a empresa também precisa apurar as parcelas que componham a base conforme as regras aplicáveis. Em qualquer cenário, escreva a conta de modo transparente: remuneração considerada, quantidade de avos e resultado bruto. Depois, compare com o demonstrativo para entender diferenças. Essa separação entre direito bruto estimado e valor líquido pago evita interpretar como erro uma redução decorrente de retenções ou de dados específicos da folha.
Décimo terceiro proporcional: admissão, demissão e afastamentos
Quem não trabalhou o ano inteiro pode ter direito ao décimo terceiro proporcional, calculado pelos meses que atendem ao critério de contagem. Isso pode ocorrer quando a pessoa é admitida durante o ano ou tem o contrato encerrado antes de dezembro. Em várias formas de desligamento, como pedido de demissão e dispensa sem justa causa, pode haver pagamento proporcional, mas a apuração deve observar o tipo de rescisão, o período trabalhado e os valores da remuneração. Na dispensa por justa causa, em regra, não há direito ao décimo terceiro proporcional daquele ano, conforme a legislação trabalhista aplicável.
No encerramento do contrato, o cálculo pode aparecer entre as verbas rescisórias, junto de outros valores devidos. Aviso-prévio, inclusive quando projetado, e datas específicas podem influenciar o período computado; por isso, a conta não deve ser feita apenas olhando o último dia em que a pessoa compareceu ao trabalho. Também é importante considerar convenções coletivas e circunstâncias particulares. Quando há divergência, peça o demonstrativo discriminado e confira os avos usados, a remuneração-base e o motivo de cada desconto ou parcela.
Afastamentos exigem atenção adicional. Licença-maternidade, benefício por incapacidade temporária e outros afastamentos podem envolver regras próprias sobre quem responde pelo pagamento de cada período e como os avos são apurados. Em alguns casos, pode haver responsabilidade do empregador por uma parte e pagamento relacionado ao benefício previdenciário por outra; não é seguro aplicar uma regra única a toda situação. Eu recomendo guardar comunicados de afastamento, comprovantes do benefício e documentos de rescisão, e buscar orientação do RH, sindicato ou profissional especializado se os valores não estiverem claros.
Como calcular o valor líquido do décimo terceiro após os descontos
A fórmula dos avos estima o valor bruto, não o depósito líquido. Na folha, podem incidir contribuições previdenciárias e, quando aplicável, imposto de renda retido na fonte, calculados segundo as regras e tabelas vigentes. A incidência e o momento da retenção seguem critérios próprios; em geral, os descontos são concentrados na segunda parcela, mas a forma de apresentação deve ser conferida no demonstrativo. Como tabelas e limites podem ser atualizados, não é adequado usar uma alíquota antiga ou um percentual fixo para prever o valor líquido de todas as pessoas.
Para fazer uma conferência simples, comece pelo décimo terceiro bruto, verifique o adiantamento recebido e observe os descontos informados na parcela final. Não subtraia o FGTS como se fosse uma retenção do trabalhador: o depósito é obrigação do empregador. A base tributável e previdenciária pode depender das verbas incluídas e de regras específicas, então o cálculo manual serve como estimativa, não como substituto da folha. Em 2026, confirme os parâmetros oficiais vigentes no momento do pagamento, sobretudo se sua remuneração ou situação fiscal tiver mudado.
No comprovante, procure descrições claras para INSS, IRRF, adiantamento e demais rubricas, e confira se os valores correspondem ao período correto. Se houver pensão alimentícia ou outra determinação judicial, também pode existir tratamento específico. Uma diferença entre o valor estimado e o líquido não prova, por si só, um erro; porém, descontos sem identificação ou uma base aparentemente incorreta merecem esclarecimento. Solicite ao setor responsável a memória de cálculo, em especial quando você recebe comissões, teve afastamento ou encerrou o vínculo durante o ano.
Como conferir o demonstrativo e identificar possíveis diferenças
A maneira mais segura de revisar o pagamento é reconstruir o cálculo em etapas. Primeiro, confirme o período do vínculo no ano e marque os meses em que houve pelo menos 15 dias computáveis. Depois, identifique a remuneração usada como base e verifique se salário fixo e parcelas salariais habituais foram tratados corretamente. Em seguida, confira se a primeira parcela já foi abatida do total e se os descontos aparecem discriminados na segunda. Essa sequência reduz o risco de comparar números que representam coisas diferentes, como uma estimativa bruta e um depósito líquido.
Separe documentos como contrato ou registro de admissão, holerites, comprovantes de pagamento, controles de jornada, extratos de comissão e documentos de afastamento ou rescisão. Compare as informações com o demonstrativo do décimo terceiro e anote as dúvidas de forma objetiva: mês não contado, média variável ausente, reajuste ignorado ou desconto sem explicação. Se houver convenção ou acordo coletivo aplicável, considere também suas regras. Um registro organizado ajuda o RH a localizar a origem da diferença e permite que você acompanhe uma eventual correção.
Nem toda divergência aparente significa pagamento incorreto. A empresa pode estar usando um número de avos diferente por causa da data de admissão, de um afastamento ou da natureza de determinada verba; por outro lado, um erro de cadastro ou de lançamento também é possível. Eu sugiro pedir a memória de cálculo por escrito e comparar cada rubrica com os documentos do período. Se a resposta não esclarecer a questão, procure o sindicato da categoria ou orientação profissional antes de concluir que o valor está certo ou errado.
Erros comuns ao calcular o décimo terceiro e como evitá-los
Um erro frequente é tratar o décimo terceiro como uma parcela extra igual ao salário líquido mensal. O direito é calculado a partir de remuneração e avos, enquanto o pagamento pode ser dividido e sofrer retenções próprias. Outro engano é considerar qualquer mês iniciado como um avo, sem verificar se houve pelo menos 15 dias computáveis. Também é comum esquecer comissões e adicionais habituais ou, no sentido oposto, incluir automaticamente todo reembolso e valor eventual na base. A natureza de cada rubrica e o histórico de pagamentos importam.
Para evitar confusão, use uma planilha ou uma anotação com três linhas principais: remuneração de referência, quantidade de avos e total bruto estimado. Em outra parte, registre a primeira parcela recebida, os descontos da segunda e o líquido depositado. Não misture o depósito de FGTS com o dinheiro pago diretamente ao trabalhador e não aplique tabelas tributárias de anos anteriores sem conferir se continuam válidas. Se seu salário mudou durante o ano ou você recebe valores variáveis, destaque esse fato ao solicitar explicações à folha.
Também vale planejar o uso do valor sem comprometer despesas futuras. Como o décimo terceiro pode chegar em duas parcelas e a segunda tende a ter descontos, não conte com o mesmo líquido nas duas datas. Eu prefiro considerar primeiro despesas essenciais, dívidas com custo elevado e uma reserva para imprevistos, em vez de assumir antecipadamente que o valor bruto estará disponível. Um cálculo bem conferido ajuda tanto a identificar problemas quanto a fazer um planejamento realista, sem confundir previsão com garantia de recebimento líquido.
Calcule o décimo terceiro com atenção aos avos, à base e aos descontos
Para calcular o décimo terceiro, use a remuneração considerada na folha, divida por 12 e multiplique pelos meses computáveis. Em geral, cada mês exige pelo menos 15 dias de trabalho para contar como um avo, mas admissão, desligamento, afastamentos e parcelas variáveis podem mudar a análise. O resultado da fórmula é uma estimativa bruta: o valor líquido depende do adiantamento já pago e dos descontos legais aplicáveis. Essa distinção explica por que o depósito final nem sempre corresponde à metade do salário mensal.
Ao conferir seu pagamento, reúna holerites e comprovantes, revise os meses contados e peça a memória de cálculo se alguma rubrica não estiver clara. Em situações de rescisão, afastamento ou remuneração variável, avalie os detalhes do caso e procure orientação adequada quando necessário. Com uma conta organizada e atenção aos documentos, fica mais fácil entender o demonstrativo, planejar o uso do valor e questionar diferenças com informações concretas, sem depender de estimativas genéricas.
Autor
Carlos Mendes - Especialista em Finanças
Atuo com finanças há mais de 8 anos e acompanho de perto o uso de calculadoras e ferramentas que ajudam a organizar o orçamento e tomar decisões financeiras. No dia a dia, testo recursos e comparo resultados, critérios e facilidade de uso; dedico horas a verificar cada detalhe para oferecer avaliações imparciais e ajudar você a escolher a opção mais adequada.